할부 상담을 하면 대부분 이 질문부터 하세요. "그래서 한 달에 얼마예요?"
그런데 월 납입금만 보면 놓치는 게 있어요. 바로 총이자예요. 같은 차, 같은 금액인데도 조건에 따라 수백만 원이 차이 나요.
3천만 원 할부, 조건별로 계산해 보면
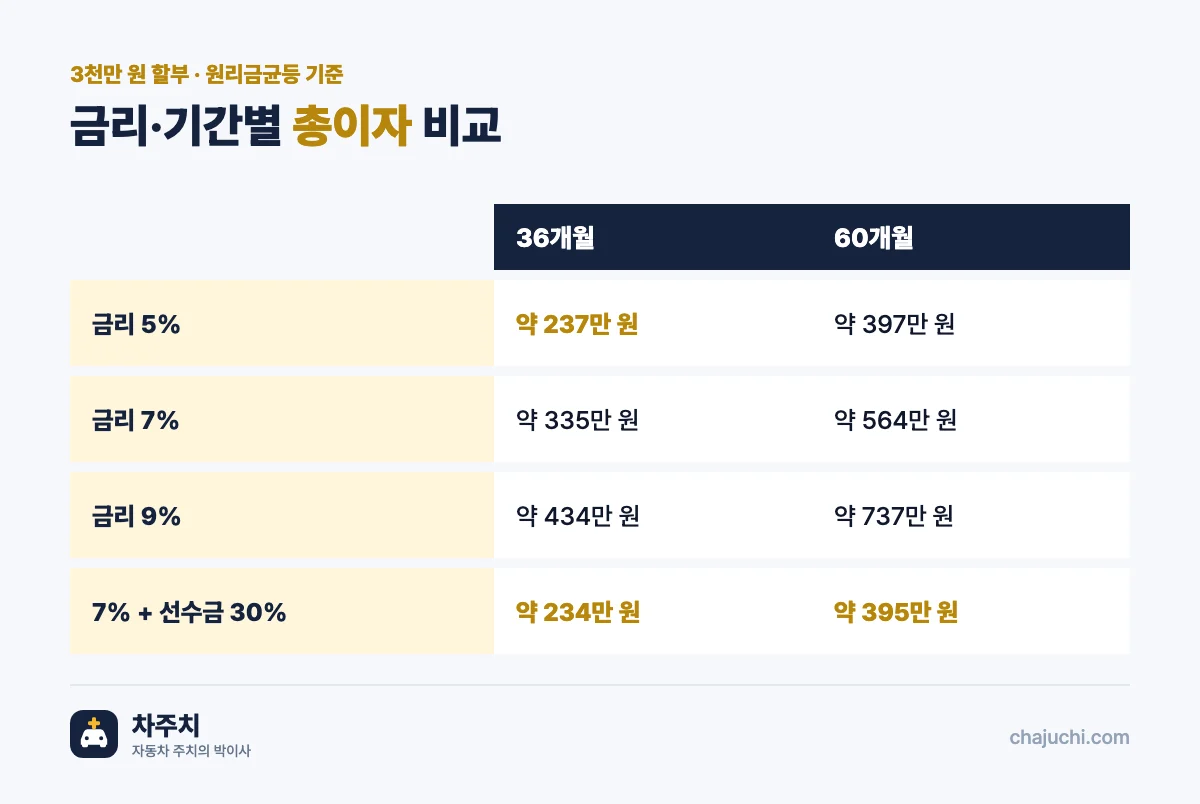
원리금 균등상환 기준으로 계산했어요. 금융사 수수료나 보험은 빼고 이자만 본 거예요.
| 금리 | 기간 | 월 납입금 | 총이자 |
|---|---|---|---|
| 5% | 36개월 | 약 90만 원 | 약 237만 원 |
| 5% | 60개월 | 약 57만 원 | 약 397만 원 |
| 7% | 36개월 | 약 93만 원 | 약 335만 원 |
| 7% | 60개월 | 약 59만 원 | 약 564만 원 |
| 9% | 36개월 | 약 95만 원 | 약 434만 원 |
| 9% | 60개월 | 약 62만 원 | 약 737만 원 |
한 줄 요약: 금리 9%에 60개월이면 이자만 700만 원이 넘어요. 5%·36개월과 비교하면 500만 원 가까이 차이 나요.
선수금 30%를 넣으면?
차량 가격 3천만 원에 선수금 900만 원을 넣어 2,100만 원만 할부하면 이렇게 줄어요.
| 금리 | 기간 | 월 납입금 | 총이자 |
|---|---|---|---|
| 7% | 36개월 | 약 65만 원 | 약 234만 원 |
| 7% | 60개월 | 약 42만 원 | 약 395만 원 |
같은 7%·60개월 기준으로 총이자가 약 170만 원 줄어요.
할부 부담 줄이는 4가지 방법
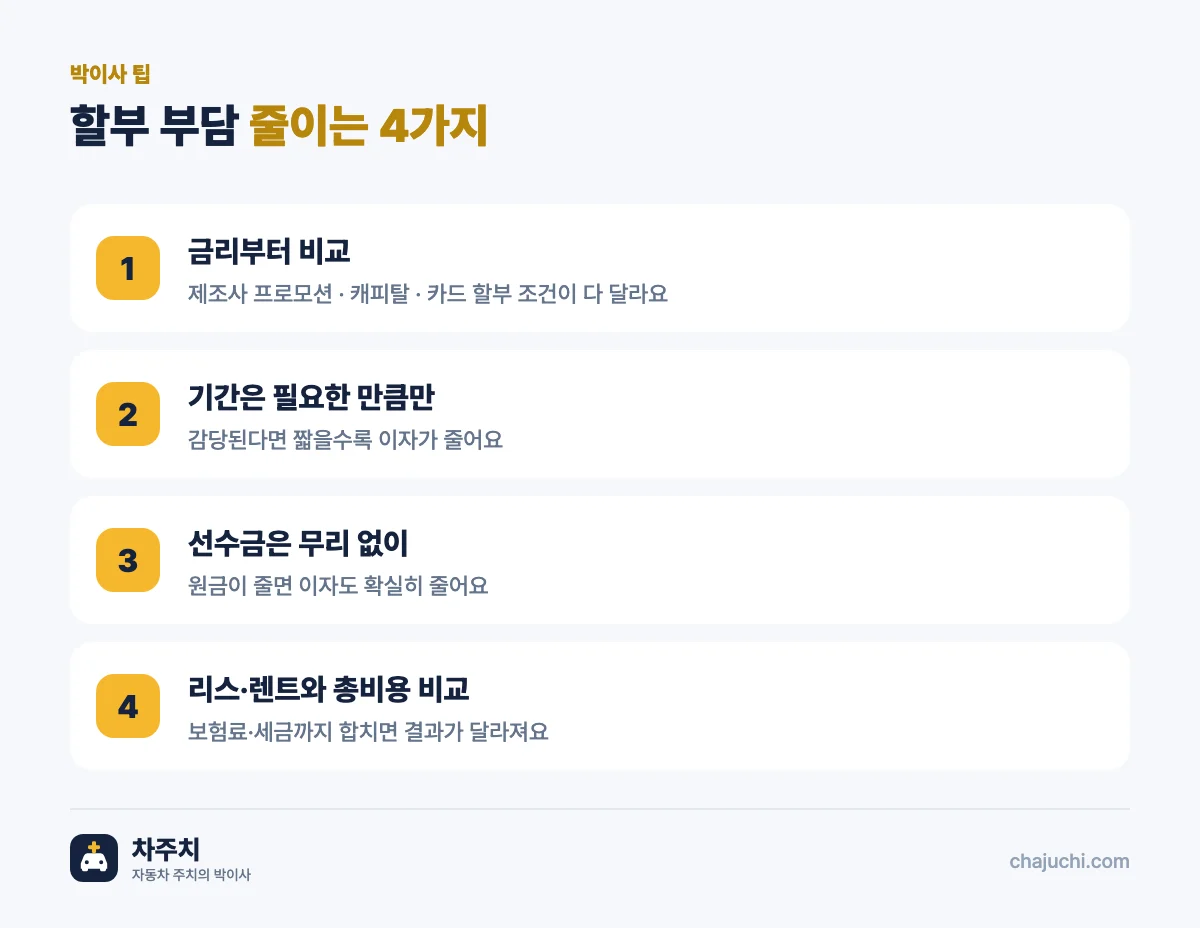
- 금리부터 비교하세요. 제조사 프로모션 금리, 캐피탈, 카드 할부 조건이 다 달라요.
- 기간은 필요한 만큼만 잡으세요. 월 부담이 감당된다면 짧을수록 이자가 줄어요.
- 선수금은 무리하지 않는 선에서 넣으세요. 비상금까지 넣는 건 추천하지 않아요.
- 리스·장기렌트와 총비용으로 비교하세요. 보험료, 세금까지 합치면 결과가 달라질 수 있어요.
정리
- 월 납입금만 보지 말고 총이자를 확인하기
- 금리 2~4%p 차이, 기간 24개월 차이가 수백만 원을 만든다
- 선수금은 이자를 확실히 줄이지만 무리는 금물
- 할부·리스·렌트는 총비용 기준으로 비교
계산이 복잡하면 차량 가격과 원하는 조건만 알려주세요. 박이사가 총비용으로 비교해 드릴게요.
※ 계산 예시는 원리금 균등상환 기준의 단순 이자 계산이에요. 실제 조건은 금융사 심사와 수수료에 따라 달라질 수 있어요.
자주 묻는 질문
할부 기간이 길면 무조건 손해인가요?
월 부담은 줄지만 총이자는 늘어나요. 다만 여유 자금을 다른 곳에 쓰는 게 더 유리한 경우도 있어서, 총이자와 월 부담을 같이 보고 결정하는 게 좋아요.
선수금은 얼마나 넣는 게 좋을까요?
정답은 없지만 선수금을 넣을수록 할부 원금이 줄어 총이자가 확실히 줄어요. 비상금은 남겨두고 무리하지 않는 선에서 정하세요.
금리는 누구나 똑같이 받나요?
아니요. 금융사, 신용 상태, 프로모션에 따라 달라요. 같은 차라도 금리가 다를 수 있으니 여러 조건을 비교해 보세요.
박이사 · 차주치
자동차과 출신, 자동차정비기능사, 현업 15년 이상. 차 살 때 손해 보지 않는 법을 쉽게 알려드리는 '자동차 주치의'. 소개 보기