"보너스 들어왔는데, 할부 그냥 다 갚아버릴까요?" 상담하다 보면 정말 자주 듣는 질문이에요.
결론부터 말씀드리면 먼저 갚으면 남은 이자를 아끼는 건 맞아요. 다만 중도상환수수료가 붙을 수 있어서, 확인 없이 갚았다가 생각보다 덜 아끼는 경우도 있어요. 기준은 간단해요. "아끼는 이자 − 내는 수수료"가 플러스인지만 보면 됩니다.
중도상환수수료, 이런 구조예요
중도상환수수료는 만기 전에 원금을 미리 갚을 때 금융사가 받는 비용이에요. 금융사 입장에서는 받기로 한 이자를 못 받게 되니까 그만큼 일부를 청구하는 개념이죠.
많은 상품이 아래처럼 남은 기간이 길수록 수수료가 커지는 방식을 써요.
| 구분 | 내용 |
|---|---|
| 수수료 계산 | 갚는 원금 × 수수료율 × (남은 기간 ÷ 전체 기간) |
| 시간이 지날수록 | 남은 기간이 줄어서 수수료도 줄어드는 구조가 일반적이에요 |
| 수수료율·면제 시점 | 금융사와 상품마다 달라요 (계약서·약관 확인 필수) |
정확한 수수료율은 바뀔 수 있어서 여기서 숫자로 단정하지 않을게요. 내 계약서에 적힌 값이 기준이에요.
이자 vs 수수료, 이렇게 비교해보세요
이해하기 쉽게 가정을 두고 계산해볼게요. 실제 조건과는 다를 수 있어요.
| 가정 | 값 |
|---|---|
| 남은 할부 원금 | 1,000만 원 |
| 금리 | 연 8% (원리금균등) |
| 남은 기간 | 24개월 (전체 48개월 중) |
| 수수료율 | 1.5% 라고 가정 |
- 24개월 동안 더 내게 될 이자는 대략 85만 원 안팎이에요.
- 지금 전액 상환 시 수수료는 1,000만 원 × 1.5% × (24 ÷ 48) = 약 7만 5천 원이에요.
- 그러면 대략 77만 원 정도를 아끼는 셈이에요.
금리가 높고 남은 기간이 길수록 갚는 쪽이 유리해지는 구조예요. 반대로 금리가 낮거나 남은 기간이 짧으면 아끼는 이자가 작아서 큰 차이가 없을 수 있어요.
상환 전에 확인할 4가지
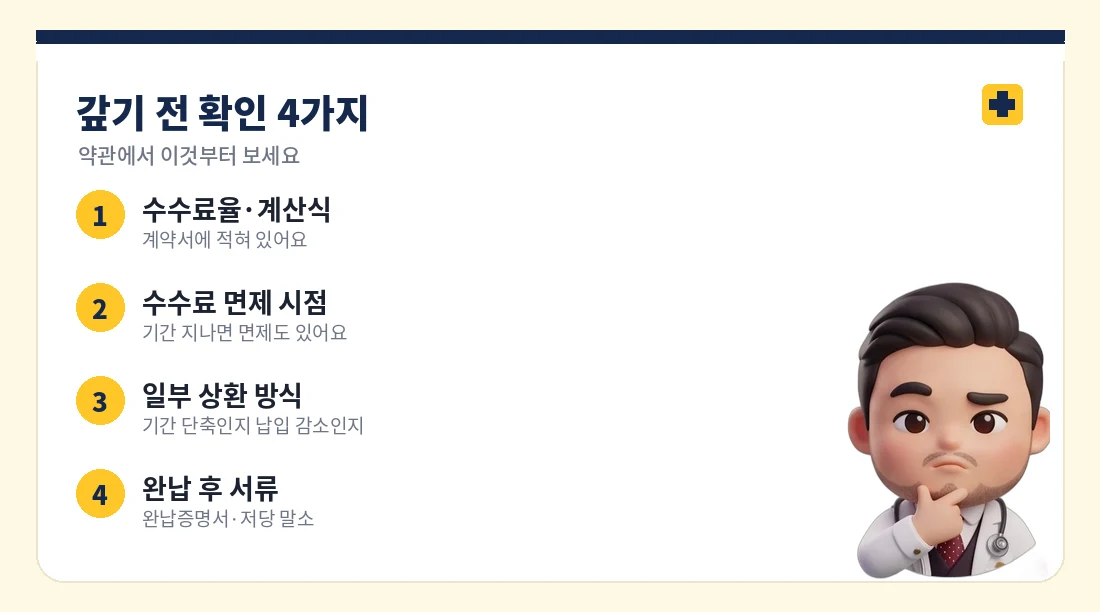
- 수수료율과 계산 방식: 계약서에 적혀 있어요. 모르겠으면 금융사 고객센터에 물어보세요.
- 수수료 면제 시점: 일정 기간이 지나면 면제되는 상품도 있어요. 조금만 기다리면 수수료가 사라질 수도 있어요.
- 일부 상환 방식: 일부만 갚을 때 월 납입금이 줄어드는지, 기간이 줄어드는지 확인하세요.
- 완납 후 서류: 완납증명서와 저당·소유권 정리 방법까지 미리 물어보세요.
바로 갚기 vs 유지, 이럴 때 갈려요
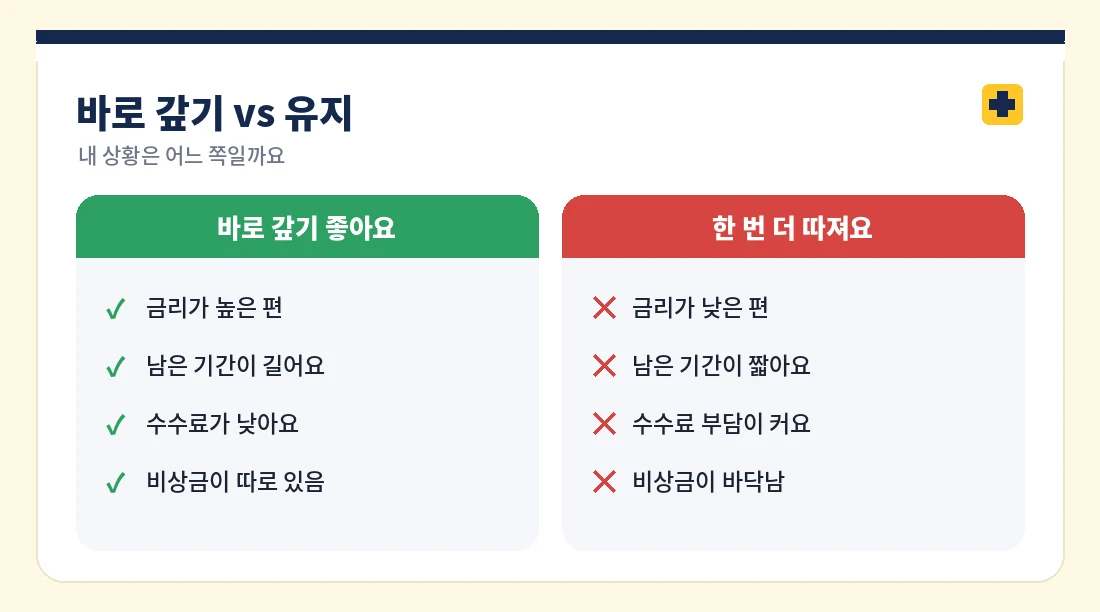
| 상황 | 방향 |
|---|---|
| 금리가 높고 남은 기간이 길다 | 갚는 쪽이 유리한 경우가 많아요 |
| 수수료가 낮거나 곧 면제된다 | 면제 시점에 맞춰 갚는 것도 방법이에요 |
| 금리가 낮고 남은 기간이 짧다 | 굳이 서두를 필요 없어요 |
| 갚고 나면 비상금이 바닥난다 | 일부만 갚거나 유지하는 게 안전해요 |
일부만 갚거나, 갈아타는 방법도 있어요
- 일부 상환: 여윳돈 한도 안에서만 갚는 방식이에요. 연간 일정 한도까지 수수료를 면제하는 상품도 있어서 먼저 확인해보세요.
- 대환(갈아타기): 금리가 더 낮은 곳으로 옮기는 방법이에요. 새 대출의 금리뿐 아니라 기존 상품의 수수료와 새로 드는 비용까지 더해서 비교해야 해요.
- 금리가 높은 것부터: 할부 말고 다른 대출도 있다면 금리가 가장 높은 것부터 정리하는 게 이자 절감에 유리해요.
다 갚고 나서 꼭 할 일
완납했다고 끝이 아니에요. 나중에 차를 팔거나 명의이전할 때 걸리지 않도록 아래를 챙기세요.
- 완납증명서 받아두기
- 자동차등록원부에 저당이나 소유권 관련 표시가 남아 있는지 확인하기
- 남아 있다면 금융사에 말소 처리를 요청하기
박이사 한마디 수수료가 아깝다고 무작정 버티는 것도, 목돈이 생겼다고 무작정 갚는 것도 정답은 아니에요. 아끼는 이자가 수수료보다 크면 갚으시되, 비상금은 꼭 남겨두세요. 급한 일이 생겨서 다시 대출을 받으면 더 손해예요.
정리
- 중도상환은 아끼는 이자 − 수수료가 플러스인지 보면 돼요.
- 수수료율과 면제 시점은 상품마다 달라서 계약서 확인이 먼저예요.
- 갚은 뒤에는 완납증명서와 저당 말소까지 챙기세요.
자주 묻는 질문
자동차 할부는 중도상환수수료가 무조건 있나요?
무조건은 아니에요. 금융사와 상품마다 수수료율과 부과 기간이 달라요. 일정 기간이 지나면 면제되는 상품도 있고, 아예 없는 경우도 있어서 내 계약서와 약관을 꼭 확인해야 해요. 최신 기준은 확인이 필요해요.
일부만 갚아도 수수료가 붙나요?
상품에 따라 갚은 금액 기준으로 수수료가 붙는 경우가 많아요. 다만 연간 일정 한도까지는 면제하는 곳도 있어서, 일부 상환 전에 금융사에 조건을 물어보시는 게 정확해요.
할부를 다 갚으면 따로 해야 할 일이 있나요?
완납증명서를 받고, 자동차등록원부에 저당이나 소유권 관련 표시가 남아 있지 않은지 확인하세요. 남아 있다면 말소 처리가 필요할 수 있어요. 나중에 차를 팔거나 명의이전할 때 막히지 않게 미리 정리해두는 게 좋아요.
자동차과 출신, 자동차정비기능사, 현업 15년 이상. 차 살 때 손해 보지 않는 법을 쉽게 알려드리는 '자동차 주치의'. 소개 보기